Drei starke Placements, dann Flaute: Steuervorauszahlungen und Liquidität im Griff
Das Muster kennst du
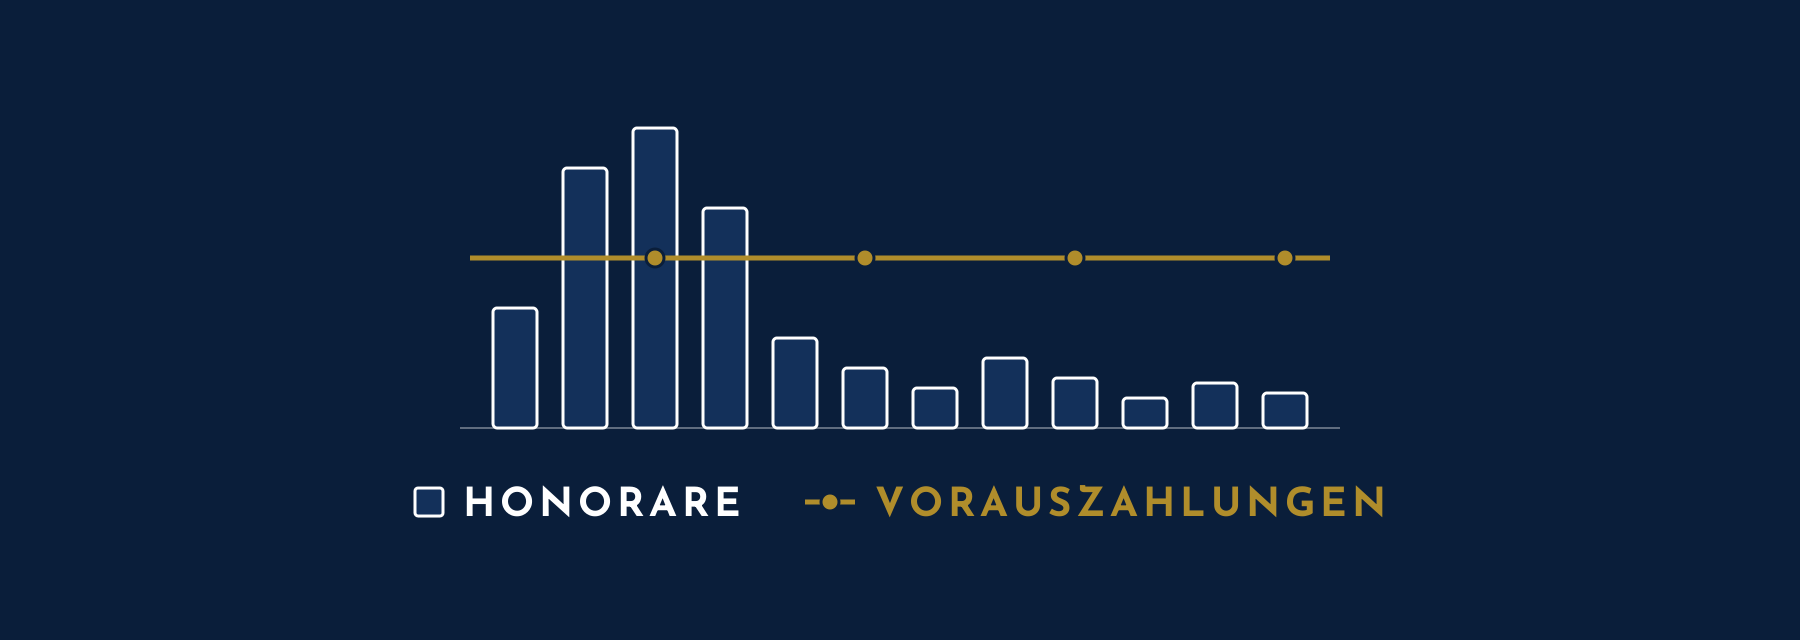
Im Frühjahr unterschreiben drei Kandidaten für Positionen in der Geschäftsführung, die Honorare fließen, das Jahr läuft hervorragend. Dann ziehen sich zwei Mandate, ein Kunde stoppt die Suche, im Herbst kommt kaum etwas rein.
In der Personalberatung ist das kein Ausnahmefall, sondern das Geschäftsmodell. Wenige, hohe Einzelhonorare bedeuten schwankende Umsätze. Das Finanzamt rechnet aber mit gleichmäßigen Raten. Wer das nicht steuert, zahlt in der Flaute Steuern auf das Rekordjahr.
Warum dich das Rekordjahr später doppelt trifft
Die Vorauszahlungen richten sich grundsätzlich nach der Steuer aus der letzten Veranlagung (§ 37 Abs. 3 S. 2 EStG, für die GmbH i. V. m. § 31 Abs. 1 KStG). Fällig sind sie zum 10. März, 10. Juni, 10. September und 10. Dezember. Die Gewerbesteuer-Vorauszahlungen sind zum 15. Februar, 15. Mai, 15. August und 15. November zu zahlen (§ 19 Abs. 1 GewStG).
Der Bescheid für dein starkes Jahr kommt oft erst ein bis zwei Jahre später. Dann trifft dich alles gleichzeitig:
- Die Nachzahlung für das Rekordjahr, weil die Vorauszahlungen dort noch auf dem schwächeren Vorjahr beruhten.
- Nachzahlungszinsen von 0,15 % pro Monat, wenn der Bescheid nach Ablauf der 15-monatigen Karenzzeit ergeht (§ 233a AO).
- Höhere Vorauszahlungen für das laufende Jahr, die das Finanzamt am Rekordjahr ausrichtet. Das darf es auch nachträglich für das bereits laufende Jahr tun (§ 37 Abs. 3 S. 3, Abs. 4 EStG).
Fällt dieser Bescheid in eine Flaute, zahlst du auf einen Schlag Steuern für zwei Jahre, während kaum Honorare reinkommen.
Hebel 1: Vorauszahlungen aktiv anpassen – in beide Richtungen
Nach unten, wenn die Flaute kommt. Zeichnet sich ab, dass dein Gewinn deutlich unter dem Vorjahr liegt, kannst du die Herabsetzung der Vorauszahlungen beantragen. Das Finanzamt braucht dafür eine nachvollziehbare Prognose, typischerweise eine aktuelle BWA und eine Hochrechnung bis zum Jahresende. Für die Gewerbesteuer läuft der Antrag ebenfalls über das Finanzamt, das den Messbetrag für die Vorauszahlungen anpasst (§ 19 Abs. 3 GewStG).
Nach oben, wenn das Jahr gut läuft. Das klingt widersinnig, ist aber oft der wichtigere Schritt. Hast du im Frühjahr mehrere große Placements abgeschlossen, zahlst du freiwillig mehr voraus. Die Liquidität ist dann gerade da. Du vermeidest die geballte Nachzahlung in zwei Jahren und die Nachzahlungszinsen.
Hebel 2: Umsatzsteuer erst zahlen, wenn das Honorar da ist
Im Regelfall gilt die Soll-Versteuerung. Die Umsatzsteuer entsteht dann mit Ablauf des Voranmeldungszeitraums, in dem du die Leistung erbracht hast (§ 13 Abs. 1 Nr. 1 Buchst. a UStG). Ob der Kunde schon gezahlt hat, spielt keine Rolle. Bei 30 oder 60 Tagen Zahlungsziel streckst du die Umsatzsteuer auf ein Placement also aus eigener Tasche vor.
Ist-Versteuerung beantragen. Lag dein Gesamtumsatz im Vorjahr bei höchstens 800.000 €, kannst du die Berechnung nach vereinnahmten Entgelten beantragen (§ 20 S. 1 Nr. 1 UStG). Die Umsatzsteuer wird dann erst fällig, wenn das Honorar auf deinem Konto ist. Fällt ein Kunde aus, hast du keine Umsatzsteuer vorfinanziert.
Dauerfristverlängerung nutzen. Mit der Dauerfristverlängerung verschieben sich Voranmeldung und Zahlung um einen Monat (§ 18 Abs. 6 UStG i. V. m. §§ 46 bis 48 UStDV). Bei monatlicher Abgabe ist dafür eine Sondervorauszahlung von einem Elftel der Vorjahressumme zu leisten (§ 47 UStDV).
Wichtig bei Retainern: Anzahlungen unterliegen schon bei Vereinnahmung der Umsatzsteuer (§ 13 Abs. 1 Nr. 1 Buchst. a S. 4 UStG), auch wenn die Suche noch läuft.
Hebel 3: Steuerrücklage und Liquiditätsplanung
Ein eigenes Steuerkonto. Von jedem Honorareingang geht sofort ein fester Anteil auf ein separates Konto. Bei 19 % Umsatzsteuer stecken in jedem Bruttobetrag rund 16 % Umsatzsteuer. Dazu kommt der Anteil für die Ertragsteuern: In der GmbH liegt die Belastung auf den Gewinn bei einem Hebesatz von 400 % bei knapp 30 %. Als Einzelunternehmer hängt der Satz von deinem persönlichen Steuersatz ab, den wir einmal sauber bestimmen.
Eine rollierende Liquiditätsplanung. Sie schaut zwölf Monate nach vorn und wird monatlich fortgeschrieben. Hinein gehören:
- deine Fixkosten, also Miete, Gehälter, Datenbanken und Jobbörsen,
- deine Pipeline, gewichtet nach Stand des Mandats: Retainer vereinbart, Shortlist präsentiert, Kandidat im Finale,
- alle Steuertermine mit den aktuellen Vorauszahlungsbeträgen.
So siehst du eine Flaute, bevor sie auf dem Konto ankommt. Zugleich erkennst du, wann sich eine Anpassung der Vorauszahlungen lohnt.
Wenn es trotzdem eng wird
Kannst du einen Steuerbetrag zum Fälligkeitstermin nicht zahlen, lass den Termin nicht einfach verstreichen. Dann entstehen Säumniszuschläge von 1 % pro angefangenem Monat (§ 240 Abs. 1 AO).
Besser ist ein Stundungsantrag vor Fälligkeit (§ 222 AO). Voraussetzung ist eine erhebliche Härte, etwa ein vorübergehender Liquiditätsengpass, und der Steueranspruch darf nicht gefährdet erscheinen. Gewährt das Finanzamt die Stundung, fallen Stundungszinsen von 0,5 % pro Monat an (§ 234 i. V. m. § 238 Abs. 1 AO). Das ist teurer als jede vorausschauende Planung, aber deutlich günstiger als Säumniszuschläge.
Fazit
Schwankende Honorare lassen sich nicht vermeiden, ihre steuerlichen Folgen schon. Die Vorauszahlungen passt du aktiv an, nach oben wie nach unten. Mit der Ist-Versteuerung finanzierst du keine Umsatzsteuer mehr vor. Steuerkonto und Liquiditätsplanung sorgen dafür, dass dich kein Bescheid in der Flaute überrascht.
Wir schauen uns diese Punkte mit unseren Mandanten zweimal im Jahr an, bevor die nächste Vorauszahlung fällig wird. Du hattest gerade ein starkes Halbjahr oder siehst eine ruhigere Phase kommen? Lass uns drüber reden. Buche dein unverbindliches Erstgespräch unter https://www.rvp-stbg.de/.